Рубрика: База знаний

  • Как снять накопления НИС военнослужащего: пошаговая инструкция

    Как снять накопления НИС военнослужащего: пошаговая инструкция

    Когда у военнослужащих появляются основания получить накопления с именного накопительного счета НИС, они задаются вопросами: как их снять, на что можно потратить, к кому обратиться, какие предпринимать шаги и сколько ждать, пока накопления поступят на счет. Обо всем этом рассказываю в статье.

    Когда можно забрать накопления НИС

    1. При увольнении 20 лет выслуги в календарном или льготном исчислении. Если после 20 лет служба продолжается, то накопления НИС можно снимать ежегодно.

    2. Если есть не менее 10 лет выслуги, но увольнение со службы произошло по следующим причинам:

    • по состоянию здоровья (в связи с признанием военно-врачебной комиссией ограниченно годным к военной службе);
    • по причине организационно-штатных мероприятий (сокращение должности);
    • по семейным обстоятельствам (согласно подпункта «в» п.3 статьи 51 ФЗ от 28.03.1998 «О воинской обязанности и военной службе»);
    • По достижению предельного возраста.

    3. Если военнослужащий погиб, его члены семьи имеют право на получение выплаты. 

    Во всех остальных случая, когда военнослужащий был уволен с военной службы, забрать накопления НИС нельзя.


    👋 Ниже описываю алгоритм снятия накоплений НИС.

    Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в МАКС.

    Там много актуальной и полезной информации о военной ипотеке.

    Как снять накопления НИС 

    В целом, порядок исключения из реестра участников НИС всех служащих, кто имеет право на военную ипотеку, одинаковый и подробно прописан в ведомственных приказах о жилищном обеспечении.

    Порядок получения средств НИС:

    • Основание. Появилось основание на увольнение с военной службы с правом на снятие накоплений НИС.
    • Подача рапорта. Военнослужащий подаёт рапорт на имя командира части об исключении из реестра участников накопительно-ипотечной системы.
    • Исключение из списков части. Начальник отдела кадров издаёт приказ об исключении военнослужащего из списков личного состава воинской части. В приказе отражается информация о том, что военнослужащий участник НИС. 
    • Исключение из реестра НИС. Ответственный за НИС в части формирует список участников НИС для исключения из реестра. В нём прописывается вся необходимая информация о военнослужащем. 
    • Обработка документов. Документы направляются в региональное ДЖО, проходят проверку на правильность оформления и далее отправляются в Росвоенипотеку.
    • Получение выплаты. Росвоенипотека отправляет в военкомат уведомление об исключении военнослужащего из реестра НИС и перечисляет денежные средства на счёт военнослужащего.

    Какие документы нужны для снятия накоплений

    Большую часть документов готовит ответственный за НИС в части. От военнослужащего потребуется только:

    • Рапорт на имя командира части;
    • Копия паспорта;
    • Выписка из послужного списка;

    Приказы о жилищном обеспечении по ведомствам

    ВедомствоПриказ о жилищном обеспечении
    МО РФПриказ МО РФ №477 от 24.09.2020г.
    РосгвардияПриказ федеральной службы войск национальной гвардии РФ № 43 от 09.02.2021г.
    ФСБПриказ ФСБ РФ №136 от 13.03.2017г.
    ФСОПриказ ФСО РФ №73 от 05.06.2024г.
    МЧСПриказ МЧС РФ №157 от 12.03.2020г.
    ГУСППриказ ГУСП №50 от 23.03.2021г.
    СВРВнутренний приказ, не доступен для общего пользования
    Главная Военная прокуратура Генеральной прокуратуры РФПриказ Генеральной прокуратуры РФ №430 от 23.06.2025г.
    Главное военное следственное управление СК РФПриказ Следственного комитета РФ №39 от 25.03.2021г. в редакции от 21.02.2024г.

    Как снимать ипотечные накопления, если военнослужащий отслужил 20 лет и продолжает служить

    Если военнослужащий купил жилье по военной ипотеке и уже закрыл ипотечный кредит, или снял деньги со счёта НИС, но при этом продолжает служить, начисления продолжают поступать каждый месяц на его счёт НИС. После 20 лет выслуги он имеет право ежегодно их снимать. Для этого нужно написать рапорт (заявление) на командира части, в котором указываются реквизиты военнослужащего. Далее ответственный по НИС собирает пакет документов и через территориальный орган жилищного обеспечения направляет их в ФГКУ «Росвоенипотека». 

    На что можно потратить накопления НИС

    В период прохождения военной службы воспользоваться накоплениями можно только для оформления военной ипотеки или покупки жилья целиком. Получить и потратить их на другие цели не получится. 

    После увольнения с правом на использование накоплений, деньги придут военнослужащему на его личный банковский счет. После этого он может их потратить по своему усмотрению на любые цели. 

    Почему могут отказать в выплате и что делать

    Отказ в выплате участнику НИС обычно связан с ошибками в оформлении документов. В таком случае нужно заново написать рапорт на командира части и повторно отправить документы в Росвоенипотеку через ответственного за НИС. 

    Какие накопления и допсредства у военного на счёте НИС после 20 лет выслуги военной службы

    Накопления военнослужащего – это те деньги, которые копились на именном счете военнослужащего на протяжении всей службы с момента включения в реестр участников НИС.

    После включения военнослужащего в реестр участников НИС, на его именной накопительный счет каждый месяц начисляются деньги. Ежегодно эта сумма индексируется и увеличивается. Например, в 2025 году она составляла 32 947 рублей, а в 2026 уже 34 265 рублей. Но это ещё не все. Ваши деньги не просто лежат на счёте, а увеличиваются за счет инвестирования. 

    Та сумма, которая имеется на счете, каждый квартал приносит инвестиционный доход. Происходит это так: деньги, размещенные на именном накопительном счете НИС размещаются через управляющие компании в финансовые инструменты, от этих денег зарабатывается процент и перечисляется один раз в квартал на счет НИС. 

    Накопления военнослужащего = ежемесячные поступления + инвестиционный доход. 

    Деньги начисляются до тех пор, пока военнослужащий не будет уволен с военной службы. 

    Ссылка на таблицу с сайта росвоенипотеки. В ней показано, сколько средств накопилось у участников НИС в зависимости от даты включения в реестр. 

    1 столбец – дата включения в реестр НИС. С этой даты вам идут начисления;

    2 столбец – общая сумма накоплений на 1 января 2026 года (государственные взносы + инвестиционный доход);

    3 столбец – сколько из общей суммы составляют государственные взносы;

    4 столбец – сколько из общей суммы составляет инвестиционный доход.

    Средства, дополняющие накопления военнослужащего – это те деньги, которые военнослужащий мог бы накопить на своем счете НИС, если бы продолжил служить до 20 лет выслуги.

    Дополнительные средства могут получить только военнослужащие с выслугой 10 лет, которые увольняются не по своему желанию, а по одному из 4 пунктов:

    • по состоянию здоровья. Исключением являются военнослужащие, которым по результатам военно-врачебной комиссии присвоена категория «Д». К ним нет требований по выслуге лет;
    • по причине организационно-штатных мероприятий;
    • по семейным обстоятельствам;
    • по достижению предельного возраста.

    Сумма дополнительных средств рассчитывается, как размер накопительного взноса в год увольнения военнослужащего без учета будущей индексации и инвестиционного дохода.

    Например, отслужили 12 лет и 4 месяца, увольняетесь по состоянию здоровья в 2026 году. До 20 лет выслуги не дослужили 7 лет и 8 месяцев. В таком случае вам положены накопленные за 12 лет и 4 месяца деньги на НИС + 34 265 за каждый месяц, который вы не дослужили до 20 лет. 

    Частые вопросы

    У меня 14 лет выслуги. Увольнение в связи с семейными обстоятельствами. Использовал средства ЦЖЗ и оформил военную ипотеку, осталось платить 3 года. Закроется ли ипотека и какие деньги мне выплатят?

    Вам рассчитают дополнительные средства при увольнении. Если ипотека еще не погашена, долг перед банком погашается за счет этих допсредств, а остаток – выплачивается вам. Если допсредств недостаточно для погашения ипотеки, разницу придется доплачивать самостоятельно.


    Какие сроки получения выплаты?

    Обычно срок выплаты составляет около 3 месяцев. Но встречаются случаи, когда перечисление средств на счет военнослужащего занимает до 8 месяцев. 


    Можно ли снять накопления НИС, если уже воспользовался ипотекой?

    Да. После того, как ипотека будет погашена, на ваш счет снова начнут ежемесячно поступать деньги, которыми вы сможете воспользоваться. 


    Если у меня уже есть квартира, я могу снять деньги с НИС?

    Да. Наличие у военнослужащего недвижимости, не лишает его права на получение накоплений НИС.


    Когда можно забрать накопления, если отслужил 20 лет и уже выплатил ипотеку?

    Накопления после 20 лет выслуги, вы можете снимать только один раз в год. Либо полную сумму, либо ее часть. Это нужно будет указать в рапорте командиру части.


    Облагаются ли налогом средства, снятые с накопительного счета?

    Нет, средства с НИС не облагаются налогом. Это не доход, а целевые бюджетные средства, которые направляются на обеспечение военнослужащего жильем.

  • Военная ипотека на строительство дома

    Военная ипотека на строительство дома

    На сегодняшний день по программе «Военной ипотеки» можно купить:

    • квартиру в новостройке;
    • квартиру на вторичном рынке;
    • готовый частный дом с земельным участком.

    Как видите, официальных программ на строительство дома за накопления НИС не существует. Тем не менее, я нашел один способ, который позволяет построить дом под ваши желания и требования. В чём заключается данный способ и как его применить на практике рассказываю в статье.

    Что представляет собой военная ипотека в 2026 году

    Военная ипотека – это программа жилищного обеспечения военнослужащих за счет денег из государственного бюджета. Деньги копятся на специальном именном накопительном счёте участника НИС. Военнослужащий может ими воспользоваться для покупки недвижимости или для оплаты первоначального взноса. Остальную сумму по ипотеке, в виде ежемесячных платежей за вас будет платить Росвоенипотека.

    Чтобы иметь право на использование денег при покупке жилья, военнослужащему нужно стать участником накопительно-ипотечной системы (НИС) и уже через три года он сможет приобрести недвижимость. Исключением являются участники СВО, они могут сразу оформить военную ипотеку, не дожидаясь, пока пройдет три года после включения в реестр НИС.

    Сравнение вариантов: купить готовое жилье или построить дом


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Когда у военнослужащего появляется право воспользоваться военной ипотекой, встаёт логичный вопрос: какое жилье рассматривать для покупки. Сравним все варианты на примере:

    Преимущества Новостройки:

    • Льготные программы. Государство субсидирует продажу новостроек. Например, семейная ипотека со ставкой от 5,8% в то время, как рыночная ставка по ипотеке от 18%;
    • Современные планировки. Новостройки ориентированы на функциональность. Объединенная кухня-гостиная, гардеробные, прачечные, панорамное остекление, высокие потолки;
    • Шикарные дворы с детскими площадками, садами и зонами отдыха;
    • Юридическая чистота сделки. Отсутствие обременений (арестов, залогов), рисков оспаривания купли-продажи третьими лицами;
    • Благополучные соседи;
    • Ремонт заложен в стоимость квартиры. Чаще всего застройщики идут навстречу и сдают квартиры с готовым ремонтом. Остаётся купить мебель, технику и можно заезжать в квартиру. 

    Преимущества вторички:

    • Готовность квартиры. Вторички обычно продают с готовым ремонтом, мебелью и техникой.
    • Возможность торга. Частные продавцы часто готовы снизить цену в процессе переговоров. Особенно, если нужна срочная продажа;
    • Развитая инфраструктура. Школы, больницы и детские сады уже функционируют;
    • Прозрачность выбора. Можно наглядно осмотреть квартиру, подъезд, состояние коммуникаций, оценить соседей и уровень шума;
    • Быстрое заселение и прописка. Заехать и прописаться можно сразу после завершения сделки и регистрации права собственности.

    Преимущества частного дома:

    • Планировка. При строительстве дома можно сделать нужное количество комнат необходимого размера, продумать всё до мелочей;
    • Комфорт. Чистый воздух за чертой города, отсутствие соседей через стенку;
    • Свой участок. Территория для отдыха, сада, огорода и детской площадки. Всегда есть место для парковки машины. Можно построить баню, сделать вольер для собаки.
    • Автономность. Всегда есть горячая вода и вы сами решаете когда включить отопление.

    Основные условия и требования к дому по военной ипотеке

    Чтобы банк одобрил сделку по военной ипотеке, дом должен попадать под следующие условия:

    • Строительство дома завершено, и оформлено право собственности;              
    • Назначение земельного участка: земли населенных пунктов;
    • Участок размежван;
    • Отсутствие перепланировок. Конфигурация дома должна полностью соответствовать техническому паспорту;
    • В доме должна быть разводка отопления, электричество или газ;
    • Наличие ремонта необязательно. Подходит предчистовая и черновая отделка.

    Пошаговая инструкция: как оформить ипотеку и построить частный дом

    На сегодняшний день программа предусматривает только покупку готового частного дома с земельным участком. Но у нас есть реальный опыт по организации строительства дома по военной ипотеке. Мы заранее договариваемся с застройщиком, он строит для нас готовый дом, оформляет на него право собственности и продаёт нам через военную ипотеку. Данная схема является вполне законной и уже неоднократно была нами реализована.

    Пошаговый алгоритм:

    1. Получаем свидетельство участника НИС;
    2. Подаём заявку в банк, смотрим какую сумму нам одобрят;
    3. Выбираем земельный участок. Есть два варианта: первый— выбираем участок из базы застройщика, второй—предлагаем свой вариант, а застройщик выкупает его за свои деньги и начинает строительство;
    4. Согласовываем планировку дома, которая нам нужна и вносим задаток, как гарантию того, что мы не передумаем;
    5. Застройщик строит для нас дом, оформляет на него право собственности и сообщает о готовности провести сделку;
    6. Собираем документы и отправляем в банк на согласование;

    От продавца:

    • Разрешительные документы на дом и земельный участок;
    • Паспорт;
    • Справка об отсутствии долгов по коммунальным услугам.

    От покупателя:

    • Отчёт об оценке дома;
    • Нотариальное согласие супруга/супруги на покупку объекта по военной ипотеке, если оно требуется банком;
    • Свидетельство о браке, свидетельство о рождении ребенка, если используется семейная ипотека;
    • Выписка об остатке материнского капитала, если он используется в качестве первоначального взноса.
    1. После согласования объекта, банк подготовит кредитный договор (на деньги банка) и договор целевого жилищного займа (на деньги с накопительного счёта НИС), а также откроет счета для перечисления средств. Проверяем все данные и подписываем документы. Далее они направляются на согласование в Росвоенипотеку.
    2. Регистрируем договор купли-продажи через МФЦ. Подготовленный договор вместе с продавцом сдаём на регистрацию перехода права собственности;
    3. Получаем договор и выписку из ЕГРН с данными покупателя. Проверяем на отсутствие ошибок. Далее передаём документы в банк для перечисления средств продавцу;
    4. Принимаем дом по акту приёма-передачи у прежнего владельца;
    5. Уведомляем ответственного по НИС о реализации права на военную ипотеку;
    6. Контролируем передачу документов в Росвоенипотеку. Убеждаемся, что документы туда поступили и платежи стали ежемесячно поступать в банк.

    Записывайтесь  на бесплатную консультацию. Мы рассчитаем предварительную сумму, которую вам одобрит банк и проконсультируем по всем вопросам строительства дома по военной ипотеке.

    Документы необходимые участнику НИС для оформления военной ипотеки

    Для подачи заявки на военную ипотеку от военнослужащего нужно:

    • Свидетельство НИС, электронный дубликат или оригинал;
    • Копия паспорта (все страницы);
    • Копия СНИЛС;
    • Если используется семейная военная ипотека: свидетельство о рождении детей, свидетельство о браке;
    • Если планируется использовать материнский капитал, то выписка об остатке материнского капитала.

    В ходе проведения сделки:

    • Доверенность, если сделка будет проводиться без участия военнослужащего (командировка, другой город);
    • Нотариальное согласие второго супруга на приобретение жилого помещения по военной ипотеке. 

    Какие банки выдают ипотечный кредит по госпрограмме: ставки и условия по военной ипотеке

    Перечень банков, в которых можно оформить военную ипотеку, размещён на официальном сайте Росвоенипотеки. На сегодняшний день — это Сбербанк, ВТБ, ПСБ, Севергазбанк, банк Санкт-Петербург, банк Россия. После одобрения заявки банком, будет известна точная сумма ипотеки.

    Напоминаю. Если вы попадаете под условия семейной ипотеки, то её можно объединить с военной, таким образом ставка для вас будет 5,8%, что существенно увеличит лимит кредита, одобряемый банком. Но единственный банк, который оформляет семейную военную ипотеку на дом с земельным участком—банк Россия.

    Часто задаваемые вопросы

    У меня есть участок, могу я оформить военную ипотеку на строительство дома?

    Нет, такой программы не существует.


    Могу я оформить военную ипотеку на участок?

    Нет, такой программы не существует.


    Могу купить дом на вторичке в военную семейную ипотеку?

    Нет, покупка по программе семейная военная ипотека возможна только у ИП или юридического лица.


    Могу в военную ипотеку купить каркасный быстровозводимый дом?

    Нет. Дом должен быть объектом капитального строительства

  • Свидетельство участника НИС

    Свидетельство участника НИС

    Очень часто военнослужащие обращаются ко мне с вопросами: что такое свидетельство НИС, зачем оно нужно, как его получить, какие документы нужны для оформления и сколько действует свидетельство. В статье рассказываю обо всём подробно.      


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Назначение свидетельства участника НИС и его функции

    Свидетельство участника накопительно-ипотечной системы — это основной и самый важный документ, с которого начинается процесс оформления военной ипотеки. Оно показывает, сколько денег накопилось на вашем лицевом счёте и даёт право ими воспользоваться. Для банка свидетельство НИС является отправной точкой в том, что с вами можно работать по программе «военная ипотека».

    Часто, военнослужащие приходят ко мне за услугой оформления военной ипотеки и оказывается, что вместо свидетельства НИС у них на руках уведомление участника НИС, которое они взяли из личного дела в отделе кадров.

    Сразу поясню: Уведомление участника НИС — это документ, который подтверждает, что вы являетесь участником накопительно-ипотечной системы, и на ваш именной накопительный счёт каждый месяц поступают деньги. Чтобы этими деньгами воспользоваться для покупки недвижимости по военной ипотеке, вам понадобится как раз-таки свидетельство участника НИС.

    Слева-оригинал свидетельства о праве участника НИС, справа-электронный дубликат с сайта Росвоенипотеки.

    Свидетельство и сертификат по НИС: есть ли отличия

    Нет, отличий нет. Это одно и то же. Официальное название документа — свидетельство о праве участника накопительно-ипотечной системы жилищного обеспечения военнослужащих на получение целевого жилищного займа. Однако, военнослужащие его часто называют сертификатом НИС. 

    Какой порядок действий для оформления свидетельства НИС: условия и сроки

    Оформить свидетельство НИС имеют право военнослужащие, которые не менее трёх лет участвуют в программе накопительно-ипотечной системы. Исключением являются участники СВО, они могут сразу получить свидетельство, не дожидаясь, пока пройдет три года с момента включения в реестр участников НИС.

    Чтобы получить свидетельство НИС, вам нужно: 

    • написать рапорт на имя командира воинской части и приложить к нему копию паспорта;
    • дождаться резолюции командира;
    • зарегистрировать рапорт в строевой части и передать ответственному за НИС в части.        

    Ответственный за НИС сам соберёт необходимый пакет документов и направит его в ДЖО. После того, как свидетельство НИС будет оформлено, оно станет доступно в электронном виде на сайте Росвоенипотеки. Одновременно с этим, оригинал свидетельства в бумажном виде будет направлен в вашу часть.

    Срок получения свидетельства НИС с момента написания рапорта обычно составляет от полутора до трёх месяцев. Но если при проверке документов Росвоенипотека обнаружит ошибку, то их вернут обратно, и ответственный за НИС начнёт заново процесс оформления и отправки. В таком случае сроки получения свидетельства будут увеличены.

    Важно! Срок действия свидетельства участника НИС 9 месяцев с даты оформления Росвоенипотекой.

    За это время вы должны успеть:

    • Отправить в банк заявку на ипотеку;
    • Выбрать объект недвижимости;
    • Собрать документы и согласовать объект в банке;
    • Подписать кредитный договор и договор целевого жилищного займа.

    Если будете делать это самостоятельно, не зная всех тонкостей и нюансов, то скорее всего не успеете и свидетельство прекратит действовать. В таком случае документы для его повторного оформления придется собирать заново.                    

    Мы помогаем с покупкой недвижимости по военной ипотеке на территории всей России. Начинаем сопровождать клиента с момента выбора объекта недвижимости, до подписания договора на право собственности. Поможем купить жилье, даже если вы находитесь в служебной командировке или рассматриваете для покупки другой регион.

    Наши услуги практически всегда бесплатны для покупателя, так как зачастую оплату за сделанную работу мы получаем от застройщика или продавца. Записывайтесь на бесплатную консультацию. Рассчитаем предварительную сумму, которую вам одобрит банк и расскажем про этапы оформления военной ипотеки.

    Неоднократно сталкивались с ситуацией, когда у наших клиентов в части не было ответственного за НИС и военнослужащему приходилось самостоятельно собирать и отправлять документы, вот что они делали:         

    1. Писали рапорт на командира части и прикладывали копию паспорта участника НИС. Получали резолюцию командира и регистрировали рапорт в строевой части. Приложение 12.
    2. Обращались в отдел кадров и снимали из личного дела копию послужного списка военнослужащего-участника НИС.
    3. Заполняли сведения об участниках НИС, получивших право на получение ЦЖЗ, подписывали командиром. Приложение 13.
    4. Если являлись участником СВО, и не прошло три года с момента включения в реестр участников НИС, то дополнительно предоставляли справку о том, что они ветераны боевых действий.

    После сбора документов отправлялись в региональное ДЖО. На проходной узнавали как попасть в отдел, который занимается оформлением свидетельств НИС. Находили в отделе нужного человека, объясняли ему ситуацию о том, что ответственный за НИС в части отсутствует и самостоятельно передавали документы. После этого ждали, пока свидетельство будет готово.

    Какой порядок действий для оформления свидетельства НИС, если вы из других ведомств

    В целом, алгоритм сбора и отправки документов на получение свидетельства НИС для всех служащих, кто имеет право на военную ипотеку, одинаковый. Собираете пакет документов и подаёте в свой орган жилищного обеспечения. Ниже названия органов жилищного обеспечения всех ведомств, кто имеет право на военную ипотеку и перечень руководящих приказов по НИС. В них прописан пошаговый порядок получения свидетельства.

    ВедомствоОрган жилищного обеспеченияПриказ о жилищном обеспечении
    РосгвардияДепартамент строительстваПриказ федеральной службы войск национальной гвардии РФ № 43 от 09.02.2021г.
    ФСБУСР 6 службыПриказ ФСБ РФ №136 от 13.03.2017г.
    ФСОУправление жилищного обеспечения Службы инженерно-технического обеспеченияПриказ ФСО РФ №73 от 05.06.2024г.
    МЧСФинансово-экономический департаментПриказ МЧС РФ №157 от 12.03.2020г.
    ГУСПСлужба специальных объектовПриказ ГУСП №50 от 23.03.2021г.
    СВРВнутренний регистрирующий органВнутренний приказ, не доступен для общего пользования
    Главная Военная прокуратура Генеральной прокуратуры РФЖилищная комиссия Главной военной прокуратурыПриказ Генеральной прокуратуры РФ №430 от 23.06.2025г.
    Главное военное следственное управление СК РФОтдел жилищного, социального и медицинского обеспечения Приказ Следственного коммитета РФ №39 от 25.03.2021г. в редакции от 21.02.2024г.

    Где взять свидетельство НИС: бумажная и электронная версия

    Выдача свидетельства происходит в бумажном и электронном формате. Бумажная версия передается через воинскую часть или направляется почтой. Электронный дубликат свидетельства доступен только после оформления Росвоенипотекой на их официальном сайте. Вы можете скачать его на главной странице, указав последние 10 цифр регистрационного номера участника НИС и дату своего рождения.

    Оба формата полностью равнозначны с юридической точки зрения. Однако, не все банки принимают электронный вариант. При обращении в такие банки как: Сбер, ВТБ, Севергазбанк, банк Санкт-Петербург придется ждать оригинал с синей печатью. Промсвязьбанк и банк Россия работают с электронными дубликатами. Рекомендую заранее уточнять требования банка, чтобы не потерять время.

    Часто задаваемые вопросы

    Сколько раз я могу подать повторный рапорт на получение нового свидетельства?

    Ограничений по количеству обращений нет. Вы можете повторно написать рапорт на получение нового свидетельства столько раз, сколько Вам потребуется.

    Что делать, если я потерял свидетельство НИС?

    Вы можете скачать электронный дубликат на сайте Росвоенипотеки или оформить повторную выдачу через ответственного за НИС в своей воинской части. 

    Сколько нужно отслужить, чтобы я смог забрать положенные средства по НИС?

    Если вы хотите просто забрать накопленные деньги на НИС, то необходимо иметь не менее 20 льготных лет выслуги. Если же вы хотите использовать накопленные деньги для военной ипотеки, то ими можно воспользоваться через 3 года пребывания в реестре участников НИС. Исключением являются участники СВО, они могут сразу получить военную ипотеку, не дожидаясь, пока пройдет три года с момента включения в реестр участников НИС.

    Продолжат ли поступать денежные средства на именной счет, после оформления свидетельства?

    Да, после оформления свидетельства НИС на ваш счёт также будут каждый месяц поступать денежные средства от государства.

  • Как оформить военную ипотеку в 2026 году: пошаговая инструкция

    Как оформить военную ипотеку в 2026 году: пошаговая инструкция

    Многие военнослужащие хотят купить недвижимость по военной ипотеке, но не знают с чего начать: какие документы нужны на приобретение жилья, как работать с продавцом недвижимости и как правильно подобрать объект, чтобы банк и Росвоенипотека одобрили сделку.

    Я работаю в данной сфере больше 10 лет, оформил тысячи сделок с недвижимостью по военной ипотеке. Знаю все тонкости и нюансы. В статье расскажу, какой путь проходят документы от получения свидетельства НИС, до оформления права собственности на жильё. 

    Что такое военная ипотека и кто может ее оформить?

    Напомню, что военная ипотека – это программа жилищного обеспечения военнослужащих за счет денег из государственного бюджета. Деньги копятся на специальном счёте. Военнослужащий может ими воспользоваться для покупки недвижимости или для оплаты первоначального взноса. Остальную сумму по ипотеке, ежемесячно, за вас будет платить Росвоенипотека.

    Чтобы иметь право на военную ипотеку, военнослужащему нужно стать участником накопительно-ипотечной системы (НИС)  и уже через три года он сможет приобрести недвижимость. Исключением являются участники СВО, они могут сразу получить военную ипотеку, не дожидаясь, пока пройдет три года с момента включения в реестр участников НИС. 

    Ниже подробно описываю алгоритм оформления военной ипотеки.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Пошаговый алгоритм оформления военной ипотеки

    1. Получение свидетельства участника НИС (3-4 месяца). Военнослужащий пишет рапорт на имя командира части и прикладывает копию паспорта. Уполномоченное лицо, обычно это начальник отдела кадров, отправляет документы в ЦРУЖО и далее в Росвоенипотеку. Росвоенипотека оформляет свидетельство и направляет его в часть.

      Свидетельство участника накопительно-ипотечной системы действует 9 месяцев с момента оформления. Пока оригинал свидетельства идёт в часть, оно доступно в электронном виде на сайте Росвоенипотеки. Некоторые банки работают с электронным свидетельством, что значительно сокращает время на одобрение ипотеки.

    2. Оценка финансовых возможностей (1-3 дня). Здесь важно получить положительное решение банка по военной ипотеке. При подаче заявки необходимо учитывать программу и условия, по которой мы будем выбирать объект:

      • квартира в новостройке;
      • квартира на вторичном рынке;
      • частный дом с земельным участком.

      Выбираем банк, определяемся с типом жилья, которое нам нужно, смотрим сколько банк одобрил лимит по военной ипотеке и вместе с накоплениями получаем сумму, на которую можем рассчитывать. Также можно добавить свои деньги или материнский капитал, это увеличит лимит, одобряемый банком. Если для покупки достаточно только накоплений, то кредит в банке нам не нужен.

    3. Выбор объекта недвижимости (до 7 дней). Узнав сумму, которая у нас есть на покупку недвижимости, начинаем выбирать объект. Здесь обращаем внимание на то, что подходит под требования банка и Росвоенипотеки. Придется либо вникать самим — это займёт много времени и сил, либо нанимать специалиста по военной ипотеке, который знает все нюансы.

      Условия при выборе вторичного жилья:

      • квартиры от собственников;
      • чистота документов.
      Не подходят! Жилые помещения с обременениями (арест, залог), незаконной перепланировкой, коммерческая недвижимость, апартаменты, недостроенный частный дом, аварийные объекты, вся сумма за объект должна быть прописана в договоре, собственник не должен быть банкротом.

      Условия при выборе новостройки:

      • недвижимость от юридического лица;
      • застройщик должен быть аккредитован банком и Росвоенипотекой (объект должен отображаться на сайте Росвоенипотеки).

      Если выбрали квартиру в новостройке, то бронируем её. Если выбрали вторичку или дом, составляем предварительный договор купли продажи (ПДКП). Это делается для того, чтобы объект не продали, пока оформляются документы.

    4. Сбор документов и согласование объекта в банк (7-10 дней). Документы на новостройку формирует застройщик. Документы на вторичное жильё или дом формируете вы или ваш юрист. Банк проверяет правильность оформления документов и соответствие объекта недвижимости установленным требованиям.

      Новостройка. Застройщик отправит в банк нужные документы и договор долевого участия в строительстве, в котором прописаны параметры квартиры и условия сделки. Так как аккредитация объекта уже была пройдена, все документы в электронном виде быстро подгружаются в банк на согласование.

      Вторичка. Самостоятельно собираете пакет документов и в электронном виде отправляете в банк. К проекту документов прикладывается ПДКП. Не каждый объект недвижимости подходит под требования, в таком случае банк не будет его рассматривать.

      Исходя из опыта, военнослужащие, которые самостоятельно пытаются оформить сделку по военной ипотеке, не знают правила оформления, сталкиваются с множеством трудностей и ошибок, как при выборе объекта недвижимости, так и при сборе перечня документов. Часто продавец не дожидается окончания оформления и расторгает сделку. Теряется драгоценное время, так как срок действия свидетельства НИС ограничен. Для правильного оформления документов лучше обратиться к специалисту по военной ипотеке, который неоднократно этим занимался и знает все возможные проблемы.

    5. Подписание договора целевого жилищного займа и кредитного договора (1-2 дня). ДЦЖЗ — это договор с росвоенипотекой на ваши накопления, кредитный договор — договор на деньги, которые вам даёт банк на покупку недвижимости. Банком открываются необходимые счета и здесь важно проверить правильность данных в документах, если будет ошибка, то оформление в росвоенипотеке приостановят.

      С момента подписания ДЦЖЗ можно немного выдохнуть, так как срок свидетельства в 9 месяцев перестает учитываться, и считается что реализовано право на покупку квартиры по военной ипотеке. Дальше идет оформление военной ипотеки.

    6. Согласование документов в Росвоенипотеке (20-30 дней). Самый долгий процесс, учитывая отправку документов, их приём, согласование у ответственных лиц, подписание и обратную отправку в банк. Если есть ошибка, Росвоенипотека возвращает документы на доработку, если всё оформлено правильно, мы получаем договор ЦЖЗ в двух экземплярах, подписанный с Росвоенипотекой. После этого можем встречаться с продавцом и подписывать основной договор купли продажи, если это вторичное жильё или договор долевого участия, если это новостройка.

      Новостройка. Документы оформляются электронно застройщиком и направляются в Росвоенипотеку.

      Вторичка. Банком формируется пакет документов и направляется в Росвоенипотеку.

    7. Подписание ДДУ или ДКП (3-5 дней).

      Новостройка. Договор долевого участия регистрируется электронно, через офис застройщика. После сдачи объекта и подписания акта приёма-передачи регистрируется право собственности.

      Вторичка. Подписание ДКП с продавцом и регистрация его в МФЦ. Сотрудник МФЦ после принятия документов выдает на руки расписку с датой окончания регистрации договора. Обычно, в течении недели происходит переход права собственности.

    8. Перечисление средств и переход права собственности (1-2 дня). Зарегистрированные документы в МФЦ проверяются на правильность и передаются в банк на перечисление средств.

      Вторичка. Деньги поступят на счёт продавцу. Покупатель принимает по акту квартиру.

      Новостройка. Деньги перечисляются на эскроу-счёт. Застройщик получит к ним доступ только когда введёт дом в эксплуатацию. Покупатель ждёт сдачи объекта и принимает квартиру по акту приёма-передачи.

    За 10 лет работы мы заключили тысячи сделок по военной ипотеке. Знаем каждый шаг и все возможные проблемы, которые могут возникнуть при выборе объектов недвижимости и оформлении документов. Наши услуги практически всегда бесплатны для покупателя, так как зачастую оплату за сделанную работу мы получаем от застройщика или продавца.


    📢 Записывайтесь на бесплатную консультацию. Мы рассчитаем предварительную сумму, которую вам одобрит банк и ответим на все вопросы.

    Какие документы нужны для военной ипотеки: полный список

    Для подачи заявки на военную ипотеку от военнослужащего нужно:

    • свидетельство НИС, электронный дубликат и оригинал;
    • копия паспорта (все страницы);
    • копия СНИЛС;
    • если используется семейная военная ипотека: свидетельство о рождении детей, свидетельство о браке;
    • если планируется использовать материнский капитал, то выписка об остатке материнского капитала.

    В ходе проведения сделки:

    • доверенность, если сделка будет проводиться без участия военнослужащего (командировка, другой город);
    • нотариальное согласие второго супруга на приобретение жилого помещения по военной ипотеке;
    • отчет об оценке объекта недвижимости.

    Список документов от продавца (для вторички)

    Полный список документов при покупке вторичного жилья предоставляет банк, в него могут входить:

    • паспорт продавца. Если сделка по доверенности, то паспорт доверенного лица;
    • нотариально удостоверенное согласие супруги(а) продавца на продажу объекта, брачный договор, свидетельство о расторжении брака или иной документ, подтверждающий отсутствие необходимости предоставлять согласие;
    • выписка из ЕГРН не старше 30 дней, возможно предоставление выписки в форме электронного документа с электронной подписью;
    • документы-основания права собственности продавца (ДКП, ДДУ с актом приема передачи, договор уступки прав требования, договор дарения и прочее);
    • если предыдущая сделка зарегистрирована менее 3 лет назад, документ подтверждающий проведение расчетов между сторонами (в т.ч. расписка);
    • справка об отсутствии задолженности по оплате коммунальных услуг, а также капитального ремонта многоквартирного дома;
    • выписка в отношении материнского капитала продавца или супруги продавца («справка» о неиспользовании МК);
    • нотариально удостоверенная копия разрешения органов опеки и попечительства — в случаях, установленных законодательством;
    • справки ПНД/НД или иной документ, подтверждающий дееспособность продавца.

    Электронная регистрация сделки

    На сегодняшний день есть возможность электронного оформления военной ипотеки. Мы неоднократно проводили такие сделки. Чтобы узнать подробнее, оставьте заявку, мы свяжемся с вами и проконсультируем по всем вопросам.

    Образцы документов для оформления военной ипотеки

    Рапорт на получение свидетельства НИС

    Доверенность на покупку вторички/новостройки

    Нотариальное согласие супруга

    Предварительный договор купли-продажи

    Договор целевого жилищного займа

    Фактически документы могут отличаться. Например, каждый банк требует свою форму согласия супругов, а предварительный договор может быть с использованием или без использования кредита. Все образцы документов более подробно представлены на сайте Росвоенипотеки.

    Часто задаваемые вопросы

    Можно ли провести сделку по доверенности, находясь в другом городе или командировке?

    Да, оформить военную ипотеку по доверенности можно. Даже если вы находитесь в командировке.


    Может ли любой риэлтор помочь с военной ипотекой и зачем он вообще нужен?

    Нет, подойдёт не любой риэлтор. Оформление военной ипотеки существенно отличается от гражданской. Здесь нужен именно специалист, который знает весь процесс от и до. Он подберет для вас жильё, которое подходит под строгие требования Росвоенипотеки и поможет правильно оформить документы.


    В каком регионе можно купить недвижимость, если в рапорте указан только один регион?

    Вы можете купить недвижимость в любом регионе России, несмотря на то, что указывали один при написании рапорта.


    Обязательно ли свидетельство НИС и можно ли оформить военную ипотеку без него?

    Нет, без свидетельства НИС оформить военную ипотеку не получится. Так как это официальный и основной документ, подтверждающий право на использование вами накопленных средств.


    В каких банках дают военную ипотеку и можно ли выбрать любой?

    Перечень банков, в которых можно оформить военную ипотеку, размещён на официальном сайте Росвоенипотеки. На сегодняшний день — это Сбер, ВТБ, ПСБ, Севергазбанк, банк Санкт-Петербург, банк Россия.

  • Жилищная субсидия военнослужащим: кому положена и как ее получить

    Жилищная субсидия военнослужащим: кому положена и как ее получить

    Жилищная субсидия — это одна из возможностей для военнослужащих, проходящих военную службу по контракту и их семей приобрести жилье за счет государства, а не из своего кармана. К сожалению, многие военнослужащие не знают, кому она положена, как правильно рассчитать размер субсидии и сколько придётся ждать, пока деньги поступят на счёт. В статье подробно разбираем эти вопросы.

    Виды субсидий для военных

    • Жилищная субсидия военнослужащим;
    • Субсидии для ветеранов боевых действий;
    • Компенсация за поднаем жилья;
    • Государственный жилищный сертификат.

    Кто имеет право на получение субсидии для военнослужащих

    Жилищная субсидия для приобретения или строительства жилого помещения распространяется на тех, кто заключил первый контракт с министерством обороны РФ до 1 января 2005 года. Кто заключил контракт позже этой даты, в соответствии с федеральным законом №117 ФЗ от 2004 года, становится обязательным участником НИС. Но есть практика, когда военнослужащий исключается из обязательных участников НИС через суд, и тогда у него появляется право на субсидию. Без решения суда отказаться от НИС могут только те, кто был включён в НИС добровольно через рапорт на командира части.

    Также необходимо попадать под одну из следующих категорий:

    • военнослужащие с выслугой более 20 лет, признанные нуждающимися в жилых помещениях с учётом количества членов семьи;
    • военнослужащие с выслугой более 10 лет,  уволенные с военной службы по состоянию здоровья или по оргштатным мероприятиям (сокращению);
    • члены семей военнослужащих, погибших в период прохождения военной службы или после увольнения с военной службы.

    Для того, чтобы военнослужащий и члены его семьи были признаны нуждающимися в жилом помещении или в улучшении жилищных условий, пишется рапорт и подаётся пакет документов в РУЖО по месту службы.

    Порядок предоставления субсидии

    1. Открываете банковский счет для перечисления на него субсидии; 
    2. Собираете пакет документов и направляете в территориальный орган жилищного обеспечения на проверку; 
    3. После проверки принимается решение о предоставлении жилищной субсидии; 
    4. Выдаётся сертификат на получение субсидии и присваивается номер в очереди;
    5. Примерно через 6 лет придут деньги. Да, новость грустная, но на практике так и выходит.

    Сейчас очень хорошая альтернатива жилищной субсидии — это военная ипотека. Чтобы её получить, не нужно ждать выслуги 20 лет. Одобрение уже через пару месяцев. Наша компания занимается сделками с военной ипотекой по всей России.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Как рассчитывается размер субсидии

    Расчет суммы субсидии, предоставляемой военнослужащим, регулируется постановлениями Правительства Российской Федерации № 76 от 03.02.2014 и № 942 в редакции от 29.01.2015.

    Р=Н х С х Кс — формула для расчета размера жилищной субсидии, где:

    Н — норматив общей площади жилого помещения с учётом количества членов семьи, права на дополнительную площадь и наличия в собственности жилых помещений.

    С — средняя стоимость 1 квадратного метра  жилого помещения по Российской Федерации. Определяется минстроем каждые полгода. В первое полугодие 2026 года составляет 116 427 рублей.

    Кс — поправочный коэффициент. Определяется с учетом выслуги календарных лет военной службы.

    Воспользоваться онлайн-калькулятором расчета субсидии для приобретения жилой площади можно на официальном сайте министерства обороны. Калькулятор жилищной субсидии.

    Необходимые документы

    1. Заявление на получение жилищной субсидии, подписанное всеми членами семьи;
    2. Справка о составе семьи;
    3. Документы, удостоверяющие личность всех членов семьи;
    4. Копии свидетельства о заключении/расторжении брака, копии свидетельства о рождении детей;
    5. Справка о прохождении военной службы;
    6. Справка о выслуге лет;
    7. Выписка из послужного списка военнослужащего;
    8. Выписка из ЕГРН на каждого члена семьи о наличии/отсутствии объектов недвижимости.

    Особенности использования субсидии

    Субсидия предоставляется только один раз. Её можно использовать для:

    • Покупки квартиры или дома на первичном и вторичном рынке;
    • Строительства дома;
    • Погашения уже имеющейся ипотеки;
    • Участия в долевом строительстве. Например, покупка квартиры в новостройке;
    • Покупки доли, если она не менее положенных квадратных метров общей площади жилого помещения на военнослужащего и его семью.

    Возможные проблемы при реализации жилищной субсидии для военнослужащих

    Основная проблема жилищной субсидии — это ждать выплату. На практике деньги на счёт поступают минимум через 5-6 лет после получения сертификата и постановки в очередь. Также высока вероятность отказа из-за ошибок в оформлении документов. Часто военнослужащие предоставляют неполный пакет или недостоверную информацию. Ещё трудности могут возникнуть, если вы специально ухудшили жилищные условия, чтобы увеличить размер субсидии.

    Часто задаваемые вопросы

    Вопрос: После получения субсидии, кто-то отслеживает, на что я потратил деньги? Что будет, если я потрачу их не по назначению?

    Ответ: Как показывает практика, целенаправленно вас никто контролировать не будет. Но лучше купить жилье и зарегистрироваться в нём, пускай и не на всю сумму. Остальное тратьте на что хотите.


    Вопрос: Могу ли я купить квартиру на субсидию в другом регионе?

    Ответ: Да, вы можете купить жильё на субсидию в любом регионе РФ.


    Вопрос: После покупки жилья на субсидию я могу сделать налоговый вычет?

    Ответ: Нет, получить налоговый вычет при покупке жилья на государственные деньги нельзя.


    Вопрос: Могу ли я отказаться от военной ипотеки и вместо неё встать в очередь на субсидию?

    Ответ: Добровольно нет. Придётся обращаться в суд и ждать решения. 


    Вопрос: Облагается ли субсидия налогом при получении?

    Ответ: Нет, какая выплата вам положена, такую и начисляют на счёт в банке.


    Вопрос: Обеспечат ли субсидией военнослужащих, уволенных с военной службы по окончанию контракта с выслугой 12 лет?

    Ответ: К сожалению нет, на военнослужащих с выслугой менее 20 лет, уволенных не по состоянию здоровья или сокращению, субсидия не распространяется.

  • Льготная ипотека для участников СВО в 2026 году: условия и как получить

    Льготная ипотека для участников СВО в 2026 году: условия и как получить

    С одной стороны, символические 2% могли бы стать для военнослужащих вполне справедливой мерой поддержки со стороны государства. С другой – и у этой программы есть определенные минусы и риски. О них и о том, какие льготы по ипотечным займам доступны военнослужащим в данный момент – рассказываю ниже. 

    Появится ли ипотека под 2 % для участников СВО

    Ажиотаж вокруг этой программы не утихал весь 2025 год: введут или нет. На данный момент она так и не запущена, некоторые источники говорят о начале реализации программы для участников СВО в 2026 году. Я постоянно отслеживаю информацию о ней, интересуюсь у представителей Сбера и Промсвязьбанка, нет ли новостей по льготным займам для военных, но по сей день об ипотеке под 2% достоверных подробностей пока нет.

    Мое мнение таково: скорее всего, она и не появится ни в этом году, ни в следующем по двум основным причинам:

    • нагрузка на бюджет на сегодняшний день довольно высокая. 2% берутся не «с потолка» – это государство должно возместить банкам разницу между базовой и льготной ставками по всем видам ипотек с господдержкой, и финансирование еще одной льготной категории может просто «не влезть» в бюджет;
    • 2% по ипотеке со временем сделают жилье еще более недоступным. Падение ставки до таких значений неизбежно повлечет за собой повышенный спрос, а значит, и резкий рост цен на недвижимость. Так уже было, когда ввели программы с околонулевыми ставками в новых регионах – стоимость квартир и домов резко поднялась. Те, кто успеет купить жилье на таких условиях в самом начале, еще застанут приемлемые цены, а остальным, учитывая лимиты банков, денег на нормальные квартиры просто не хватит.

    Прав я в своих предположениях или нет – покажет время. Но специально дожидаться ввода этой ипотеки я бы не стал, учитывая, что участники СВО уже сейчас могут приобрести недвижимость по ставкам от 0,1% до 3% по другим льготным программам, правда, не на все регионы и населенные пункты это распространяется.

    Ипотека для участников СВО – в каких регионах дают?

    Если обещанная государственная программа льготной ипотеки для участников СВО под 2% подразумевала бы возможность приобретения жилья на всей территории Российской Федерации, то эти ставки действуют в конкретных субъектах нашей страны.

    Программа «Сельская ипотека» для участников СВО

    Процентная ставка – 0,1% для приграничья и 3% для прочих регионов страны. Приобрести по ней можно готовый дом, участок под ИЖС и построить дом на этом участке, купить новостройку высотой до 5 этажей (для опорных населенных пунктов). Населенный пункт должен отвечать следующим требованиям:

    • сельские поселения;
    • поселки;
    • города с населением до 30 000 человек.

    Списки населенных пунктов для каждого региона лучше уточнять в банке перед подачей заявки.

    С 2025 года в программу включили участников СВО и членов их семей. 

    На начало 2026 года программа временно приостановлена.

    Дальневосточная и Арктическая ипотека для участников СВО

    Процентная ставка – 2%. Доступны они для покупки новостройки, строящихся и готовых домов от застройщика, участков под ИЖС и для постройки домов. Приобретать вторичное жилье по ним тоже возможно – но только в сельской местности и моногородах на Дальнем Востоке и территории Арктики. В Чукотском АО и в Магаданской области получится купить любую вторичку, независимо, в поселке она расположена или в городе.

    Гражданская и военная ипотека на новых территориях для участников СВО

    В отличие от предыдущих программ, которые являются исключительно гражданскими (т.е. гасить их придется собственными средствами), в этом случае под 2% можно воспользоваться военной ипотекой. В ЛНР, ДНР, Херсонской области и Запорожье льготные условия существуют только на покупку квартир в новостройках от застройщика.

    Кто может получить льготную ипотеку под 2%: условия и требования к участникам СВО

    Правом на льготную ипотеку (в том числе и на сельскую) могут воспользоваться граждане, получившие статус участника СВО – мобилизованные и контрактники.

    Одно из главных условий – право это можно реализовать только единожды. 

    Т.е., если вы уже взяли одну такую ипотеку (Арктическую, Дальневосточную, сельскую, в новых регионах, позже 01.01.2023 года – господдержку, позже 23.12.2023 года – семейную), то второй раз вам ее уже не одобрят.

    Льготная ипотека для добровольцев СВО

    Добровольцы СВО, равно как и другие категории участников боевых действий, могут получить ипотеку по льготным программам, о которых я писал выше, в том числе на новых территориях и по сельской ипотеке. 

    Важно: в НИС добровольцев не включают, поэтому приобрести жильё на новых территориях для них возможно только за свой счет.

    На какую сумму и срок одобряют ипотеку участникам специальной военной операции

    • Для сельской ипотеки: ставка 0,1-3% годовых, максимальная сумма 6 миллионов рублей (12 миллионов при условии, что оба супруга берут займ), максимальный срок – 25 лет.
    • Для Дальневосточной и Арктической ипотеки: ставка 2%, максимальная сумма займа 6 миллионов рублей (если площадь квартиры более 60 м2 на вторичке и 64 м2 в новостройках – 9 миллионов), максимальный срок – 20 лет.
    • Для ипотеки на жилье на новых территориях: ставка 2%, максимальная сумма кредита 6 миллионов рублей, максимальный срок – не более 30 лет и рассчитывается исходя из возраста заемщика – на момент полного погашения гражданской ипотеки он должен быть не старше 70 лет, военной – не старше предельного возраста военнослужащего.

    Первоначальный взнос по льготной ипотеке для военных под 2%

    • Чтобы купить квартиру в ДВФО и Арктике – минимум 20% стоимости недвижимости.
    • Для приобретения жилья на территории новых регионов – минимум 10%.
    • Если мы говорим про сельскую ипотеку, то по ее условиям в качестве первого взноса нужно будет внести 30,01% от стоимости приобретаемого жилья.

    В качестве части первоначального взноса можно использовать средства материнского капитала – это правило действует для всех льготных программ, кроме сельской ипотеки. Возможность включить маткапитал в первый взнос по ней лучше уточнять в банках в своем регионе.

    Льготная ипотека на новостройку для участников СВО

    Квартиры в строящихся или готовых домах от застройщика можно купить в рамках Дальневосточной и Арктической ипотеки, ипотеки для новых субъектов РФ, а также сельской (нюанс – под сельскую подойдут только дома не выше 5 этажей в опорных населенных пунктах). 

    Льготная ипотека под 2% на вторичное жилье

    Вторичку получится взять только в ДВФО и Арктике, и только на определенной территории: если речь идет о Чукотке или Магаданской области, то разрешается покупка вторичного жилья как в городе, так и в селе. В остальных случаях подойдет только квартира или дом в сельских поселениях или моногородах.

    Какие документы нужны, чтобы оформить ипотеку под 2%?

    Вот стандартный пакет документов для оформления ипотечного займа по льготным программам (гражданская ипотека):

    • паспорт гражданина РФ – оригинал и копии всех страниц;
    • СНИЛС;
    • ИНН;
    • справка, которая подтверждает ваше участие в СВО;
    • сертификат на материнский капитал и выписка из ПФР об остатке средств по нему;
    • документ, подтверждающий уровень вашего дохода.

    Если рассчитываете оформить военную ипотеку (действует для новых регионов),

    то список документов иной:

    • паспорт гражданина РФ – оригинал и копии всех страниц;
    • СНИЛС;
    • сертификат на материнский капитал и выписка из ПФР об остатке средств по нему – если планируете использовать маткапитал в ипотеке;
    • Свидетельство НИС – оригинал или электронный дубликат.

    Ипотека для семей участников СВО – кто может взять?

    Членами семьи участника СВО считаются:

    • родители – родные или усыновители;
    • супруга/супруг (вдова/вдовец) – брак должен быть зарегистрирован официально;
    • несовершеннолетние дети – родные и официально усыновленные. Если ребенок обучается в ВУЗе/ССУЗе очно – то до 23 лет;
    • нетрудоспособные иждивенцы или родственники, над которыми военнослужащий оформил опеку.

    Положена ли ипотека под 2% родственникам и вдовам участников СВО?

    Льготную ипотеку на Дальнем Востоке, в Арктике и в новых регионах члены семьи участника СВО взять могут при наличии соответствующей справки. Сельская ипотека доступна только супруге/супругу военнослужащего, принимающего участие в специальной военной операции или вдове/вдовцу погибшего бойца.

    Часто задаваемые вопросы

    Как оформить кредитные каникулы для участников СВО?

    Если возникла такая необходимость, вы обратитесь в банк с заявлением в любой момент до конца 2026 г. Кредитные каникулы предоставляются участнику СВО и его семье, если займ (в том числе и ипотечный) был оформлен до начала участия в СВО.


    Какие кредиты списывают участникам СВО и их семьям?

    Сначала скажу, что не списывается ни при каких условиях:

    • долги по алиментам;
    • возмещение ущерба (жизни, здоровью, имуществу) по решению суда;
    • любые займы, взятые после начала участия в специальной военной операции.

    А вот «простить» и списать потребительские, ипотечные кредиты, автокредиты и микрозаймы государство готово, если они отвечают следующим критериям:

    • были взяты до момента заключения заемщиком контракта на участие в специальной военной операции, а контракт на участие в СВО заключен после 1 декабря 2024 года;
    • общая сумма задолженности перед банками и МФО – не более 10 миллионов рублей;
    • просрочены – то есть, до 1 декабря 2024 года по кредитам уже есть решение суда о взыскании и начато исполнительное производство.

    Кредиты списываются также при гибели участника СВО или получении им инвалидности I группы. 


    Существуют ли льготы для гражданских жён участников СВО?

    С 31 июля 2025 года женщины, не состоявшие в официальном браке с военнослужащим-участником СВО, могут рассчитывать на поддержку со стороны государства при гибели гражданского супруга: единовременные выплаты и некоторые социальные льготы (компенсация расходов на ЖКУ). 

    Это возможно, если:

    • у гражданской супруги с погибшим есть общий ребенок;
    • вместе пара прожила не меньше 3 лет;
    • ни у одного из супругов нет официального брака.

    Факт сожительства придется подтверждать через суд.


    Другие льготы для участников СВО

    Помимо ипотечных программ со сниженными ставками и списания долгов по кредитам/кредитных каникул, участники специальной военной операции и их семьи имеют право на федеральные и региональные единовременные выплаты, в том числе и страховые, и ежемесячные перечисления ветеранам боевых действий, льготы по налогам, коммунальным платежам, особые условия при поступлении в учебные заведения и трудовые гарантии.


    Какие банки дают ипотеку для участников СВО: Сбербанк, ВТБ, Россельхозбанк – что выгоднее?

    • По ипотеке в Арктике и на Дальнем Востоке работают Сбер, Промсвязьбанк, Дальневосточный банк, ВТБ, Всероссийский банк развития регионов, Алмазэргиэнбанк (Якутия).
    • Льготную ипотеку под 2% на новых территориях выдают ВТБ, Сбер и Промсвязьбанк.
    • По программе «Сельская ипотека» (на начало 2026 года приостановлена) список банков зависит от региона: на всей территории РФ с ней работают только Сбер и Россельхозбанк, в столице и Южном Федеральном округе – «Центр-инвест», в Новосибирске – «Левобережный», а на Урале, в Сибири и ДВФО выдает займы Дальневосточный банк.

    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

  • Военная ипотека в 2026 году: условия, размер выплат и кто может получить

    Военная ипотека в 2026 году: условия, размер выплат и кто может получить

    Я с 2015 года помогаю военнослужащим приобретать жилье и знаю: чтобы разобраться в тонкостях военной ипотеки, нужно время, которого у моих клиентов часто не бывает совсем. Сделки в сфере недвижимости считаются одними из самых сложных, а потому далеко не все агентства за них берутся.


    📢 Меня зовут Андрей Герлинг. Я эксперт в сфере военной ипотеки. В статье расскажу, что такое военная ипотека, кому она положена и как правильно ее оформить. Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Что такое НИС, как работает и как в нее попасть военнослужащему по контракту

    Накопительно-ипотечная система (НИС) – это государственная программа жилищного обеспечения военнослужащих. По этой программе военные могут купить квартиру (новостройку, вторичку) или дом не за свои деньги, а за деньги государства, которые копятся на именном счете НИС военнослужащего в период прохождения воинской службы.

    Ипотека для военных – с чего начинается

    Начинается военная ипотека с включения военнослужащего в систему НИС. С 1 января 2005 года это происходит автоматически через три года после подписания контракта или поступления на военную службу. В ФГКУ «Росвоенипотека» военному открывают накопительный счет – на него государство раз в месяц перечисляет фиксированную сумму. Сумма эта закладывается в бюджете и ежегодно индексируется. 

    Например, в декабре 2025 года выплаты равнялись 32 947 рублям, а на январь 2026 года – уже составили 34 265 рубля.

    Выплаты участникам НИС по военной ипотеке 2026: что изменилось с 2025 года

    На август 2026 года размер перечислений составил 34 265 рублей в месяц.

    Спустя еще три года после вступления в НИС участник имеет право на получение целевого жилищного займа (ЦЖЗ) – это как раз те деньги, что накопились в течение 3 лет на индивидуальном счете. Исключением являются участники СВО. Они могут сразу воспользоваться средствами ЦЖЗ, не дожидаясь, пока пройдет три года с момента включения в реестр участников НИС.

    Узнать сумму накоплений по НИС можно через личный кабинет, или через часть (из официальной выписки ФГКУ «Росвоенипотека»).

    Какую сумму одобряют банки по военной ипотеке в 2026 году


    Сроки и сумму кредита по военной ипотеке для военнослужащих банки рассчитывают индивидуально.

    Срок зависит от предельного возраста военнослужащего на момент подачи заявки. Предельный возраст военнослужащего для женщин сейчас 45 лет, для мужчин – 50 лет кроме некоторых категорий военнослужащих (например, для сотрудников ФСБ – 45 лет).

    Из срока ипотеки, процентной ставки и ежемесячного платежа на НИС вытекает одобренная банком сумма ипотечного кредита. Например:

    Военнослужащий решил приобрести квартиру в новостройке и подходит под программу семейной ипотеки со ставкой 6% – ее можно сочетать с военной ипотекой.

    • Если брать военную ипотеку на 20 лет с ежемесячными взносами, равными 34 265 рублей, под 6% ему для покупки жилья в банке одобрят 4 782 735 рублей.
    • Если с той же суммой накоплений купить вторичное жилье под 19% на 20 лет с той же суммой ежемесячных взносов можно получить одобрение на 2 032 906,02 рублей.

    Первоначальный взнос по военной ипотеке

    Первоначальный взнос по военной ипотеке оплачивается со средств НИС военнослужащего. Также разрешено добавлять собственные средства и материнский капитал в качестве первого взноса. Таким образом, можно увеличить бюджет на покупку недвижимости.

    Кто может оформить военную ипотеку в России: основные условия и требования к заемщику

    Согласно последним изменениям в законодательстве от 07.07.2025 года участвовать в программе смогут:

    1. Офицеры, если
    • окончили военный ВУЗ и впервые получили звание позже 1 января 2005 года;
    • призваны из запаса или в добровольном порядке поступили служить впервые с начала 2005 года;
    • поступили служить и в связи с этим впервые получили офицерское звание с 2005 года.
    1. Контрактники – прапорщики и мичманы, если имеют стаж службы три года с начала 2005 года.
    2. Контрактники – сержанты и старшины, солдаты и матросы (кроме студентов военных ВУЗов и отсутствующих в реестре участников), если подписали контракт позже 31 декабря 2019 года, и отслужили не менее 3 лет.
    3. Бывшие иностранцы или лица, не имеющие гражданства, если получили гражданство РФ, подписали контракт после начала 2005 года и имеют стаж больше трех лет.

    Все вышеперечисленные включаются в НИС автоматически.

    1. Офицеры, если
    • поступили служить по контракту до начала 2005 года;
    • окончили военный ВУЗ с 1 января 2005 года до 1 января 2008 года, а звание впервые получили в период обучения;
    • впервые получили офицерское звание при поступлении на службу до 2008 года;
    • впервые получили звание при поступлении на офицерскую должность с начала 2005 года и имеют стаж менее трех лет;
    • впервые получили звание до 1 января 2008 года;
    • окончили курсы младших офицеров, впервые получили звание с 1 января 2005 года или до 1 января 2008 года и отслужили по контракту меньше трех лет.
    1. Контрактники – прапорщики и мичманы, если отслужили не дольше трех лет до начала 2005 года.
    2. Сержанты и старшины, солдаты и матросы, если
    • поступили служить до 1 января 2020 года;
    • заключили контракт во второй раз позже 2005 года.

    Чтобы приобрести квартиру по программе «Военная ипотека», в момент получения кредита военному нужно:

    • быть гражданином РФ;
    • служить по контракту;
    • на момент оформления быть не моложе 21 года и не старше предельного возраста пребывания на службе (для женщин этот возраст – 45 лет, для мужчин – 50 лет за исключением отдельных категорий);
    • на момент полного погашения задолженности возраст военного не должен превышать предельный возраст;
    • быть участником программы;
    • получить на руки дубликат или оригинал свидетельства НИС;
    • иметь хорошую кредитную историю.

    Какую недвижимость можно купить по военной ипотеке

    По этой программе вы можете приобрести квартиру в новостройке и на вторичном рынке, а также купить готовый дом. Если говорить о новостройках, то жилой комплекс или отдельный многоквартирный дом должен быть аккредитован в банке и Росвоенипотеке – это главное требование, чтобы выбранный вами объект без проблем одобрили в обеих инстанциях. 

    Что нельзя купить по военной ипотеке:

    • Квартиру с неузаконенной планировкой;
    • Объект с завышенной стоимостью;
    • Коммерческое помещение; 
    • Дачу или участок под строительство;
    • Дом с неподходящим назначением земельного участка;
    • Объект в обременении; 
    • Объект с юридическими ограничениями.

    Военная ипотека на вторичное жилье

    В 2026 году покупка вторички с помощью средств ЦЖЗ проходит по тем же правилам, что и сделка с участием банка. Главные требования: жилье от собственника и юридическая чистота. Вторичное жилье можно купить как за накопления НИС, так и с использованием кредитных средств банка.

    Как оформить квартиру в военную ипотеку: порядок и сроки

    Оформление военной ипотеки состоит из 7 пунктов:

    1. Получение свидетельства участника НИС.
    2. Получение одобрения по заявке в банке на ипотечный кредит.
    3. Подбор объекта недвижимости.
    4. Сбор документов.
    5. Подписание кредитного договора и договора ЦЖЗ.
    6. Подписание ДДУ (новостройка) или договора купли-продажи (вторичка), регистрация сделки.
    7. Получение ключей и приём жилья.

    Подробно о каждом шаге рассказал в материале «Как оформить военную ипотеку в 2026 году: пошаговая инструкция»

    Сколько времени займет оформление военной ипотеки

    В среднем, от момента подписания предварительного договора до перечисления средств продавцу проходит от месяца до двух. Ускорить процесс вполне реально, если заранее собрать все справки и документы и изначально подобрать подходящую недвижимость. Если покупать с хорошим агентом, знающим все нюансы и тонкости, получится гораздо быстрее.

    Как оформить военную ипотеку онлайн

    Провести сделку по военной ипотеке возможно дистанционно, не приезжая в город и без оформления доверенности на тех, кто в этом вопросе будет помогать. 

    Подать заявку на военную ипотеку в банк. Заявку можно подать самостоятельно через личный кабинет банка, либо с помощью ипотечного брокера,специализирующегося на сделках по военной ипотеке.

    Выбрать объект недвижимости. Если это вторичка, то можно попросить посмотреть родственников квартиру, знакомых, друзей или обратиться к риэлтору. Если это новостройка, то информацию об объекте можно смотреть на сайте застройщика. 

    Согласование объекта в банке. Для оформления сделки онлайн, необходимо иметь на телефоне специальное приложение, которое устанавливается при визите в офис банка. С помощью него вы сможете подписывать и согласовывать все необходимые документы, участвующие в сделке. Для идентификации вашей личности и установки такого приложения на телефон, необходимо один раз посетить банк.              

    Что будет при увольнении со службы до погашения военной ипотеки

    Первое, что нужно сделать, это правильно определить на каких основаниях увольняется военнослужащий. От основания напрямую зависит положены средства целевого жилищного займа, потраченные на покупку квартиры или их нужно будет вернуть государству. Подробно каждый из сценариев разбираю в статье «Военная ипотека после увольнения со службы: что будет с жильем, накоплениями и долгом»

    Почему отказывают в оформлении – что нужно учесть заемщику

    Пять самых частых причин для отказа из моей практики:

    1. Ошибки в документах – это могут быть просроченные справки, неверно заполненные договора или, например, отсутствие нотариально заверенного согласия жены/мужа на сделку.
    2. Неправильно подобранный объект недвижимости: в случае с новостройками — не аккредитованный.
    3. Испорченная кредитная история заемщика, действующие просрочки по кредитам.
    4. Военнослужащий не подходит под требования НИС: был исключен из программы или подал заявку до истечения трех лет.
    5. Просроченное Свидетельство НИС. Срок действия Свидетельства – 9 месяцев.

    Военная ипотека в 2027 году, перспективы

    В 2027 году программа военной ипотеки продолжит действовать. Сумма ежемесячного взноса будет проиндексирована на уровень планируемой инфляции. Приоритет останется за семейной военной ипотекой, где ставка удерживается в районе 6%. Если будут снижаться ставки аккредитованных банков, то это увеличит лимит на покупку недвижимости. 

    Калькулятор ипотеки для военных

    Чтобы узнать, какой будет максимальная сумма кредита, сроки и общая переплата, вы можете воспользоваться калькулятором для расчета.

    Если у вас появились сложности на любом этапе оформления военной ипотеки, я и моя команда всегда готовы вам помочь. Переходите по кнопке, задавайте вопросы – ответим максимально подробно.
    (кнопка «Задать вопрос»)
    Для военнослужащих консультации абсолютно бесплатные.

    Частые вопросы по военной ипотеке

    Разрешается ли использовать маткапитал, чтобы купить квартиру по военной ипотеке?

    Да, можно, как и любые другие собственные деньги. Маткапитал добавляется к тем накоплениям, которые уже имеются на НИС, за счет него можно увеличить размер первоначального взноса, а следовательно и бюджет на покупку, чтобы можно было выбрать более интересный вариант.

    В чем минусы военной ипотеки?

    Казалось бы, минусов нет – участие в программе гарантирует, что ежемесячные взносы гасит государство, финансовой нагрузки как таковой у военнослужащего напрямую нет. Однако, есть моменты, которые важно помнить: 

    • Объект недвижимости должен подходить под требования банка и государства;
    • Если обстоятельства сложились так, что пришлось уволиться со службы по неподходящей категории, придется выплачивать ипотеку самостоятельно;
    • Долгое оформление. Занимает до двух месяцев, не все агенты по недвижимости берутся с ней работать;
    • Если в жизни что-то поменяется, и вы решите продать такую квартиру, это будет сделать трудно из-за обременения.

    Как посчитать размер взноса по военной ипотеке?

    Участие в НИС предполагает, что на счет военнослужащего каждый месяц «капает» определенная сумма — ежемесячный взнос по ипотеке в любом случае будет равен этой сумме. На август 2026 года она равна 32 265 рублей – они и пойдут на погашение ипотечных взносов.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

  • Индексация военной ипотеки в 2026 году: размер накопительного взноса и новые условия кредита

    Индексация военной ипотеки в 2026 году: размер накопительного взноса и новые условия кредита

    Военная ипотека в 2026 году по-прежнему остается в центре внимания военнослужащих и их семей. Если вы планируете купить недвижимость по господдержке, важно знать: на сколько выросли накопительные начисления участникам накопительно-ипотечной системы (НИС) и какие новые возможности открываются для покупки жилья.

    Меня зовут Андрей Герлинг, и я являюсь ведущим экспертом в вопросах недвижимости и жилищного кредитования для военнослужащих. В данной статье я подробно разберу, каким стал размер накопительного взноса в 2026 году, как работает система накоплений НИС, почему индексация важна для каждого участника накопительно-ипотечной системы жилищного обеспечения военнослужащих, и как это влияет на ЦЖЗ и будущий ипотечный кредит.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Суть военной ипотеки и кому она положена

    Военная ипотека представляет собой государственную программу для военнослужащих и членов их семей, которая позволяет приобрести жилье за счет финансовой господдержки. Средства формируются через накопительно-ипотечную систему, где каждый участник ежемесячно получает накопительный взнос из федерального бюджета. Данные средства можно использовать при заключении договора целевого жилищного займа, а все последующие поступления автоматически перечислять в счет кредитной задолженности банку.

    Таким образом, формально ипотеку погашает государство, что делает покупку жилья доступнее и привлекательнее. Программа позволяет военному приобрести недвижимость уже в период службы и обеспечить себя и свою семью необходимой жилплощадью.

    Право на участие в программе предусматривает строгие условия и требования в отношении кандидата. В рамках государственного проекта Вы можете купить квартиру в новостройке напрямую от застройщика или вторичку, свободную от обременения и долгов.

    Как индексируются накопительные средства по НИС

    Если Вы участвуете в программе, важно понимать: величина именных накоплений на одного участника накопительно-ипотечной системы ежегодно пересматривается. Государство проводит перерасчет с учетом экономических условий, инфляции и ситуации на рынке банковских услуг. За счет данного повышения быстрее формируется нужный бюджет на покупку, который соответствует текущим обновленным условиям нового экономического года.

    Простыми словами, ежегодная индексация обеспечивает актуальность бюджета участника НИС и позволяет максимально эффективно использовать накопленные финансы в рамках ипотечного кредитования для военных.

    Сам механизм индексации закреплен в нормативной базе программы военной ипотеки. Основные правила определяет федеральный закон №117-ФЗ О накопительно-ипотечной системе жилищного обеспечения военнослужащих, а практическую реализацию обеспечивает Росвоенипотека, которая администрирует счета и осуществляет перевод средств.

    Повышение военной ипотеки в 2026 году: размер НИС для военнослужащих

    В 2026 году состоялось ожидаемое индексирование, о котором говорилось ранее при обсуждении параметров и закладывания средств в федеральном бюджете на 2026 год. Именно в рамках этих бюджетных решений было принято установить в 2026 году размер ежегодного начисления на новом уровне.

    До этого применялись показатели, действовавшие в 2025 году. После пересмотра финансирования значение решили увеличить до 411 184 рубля 9 копеек, и обновленный показатель начал действовать с начала текущего года. Такое изменение позволяет участникам системы рассчитывать на более высокий уровень ежегодных поступлений и точнее планировать будущую покупку жилья.

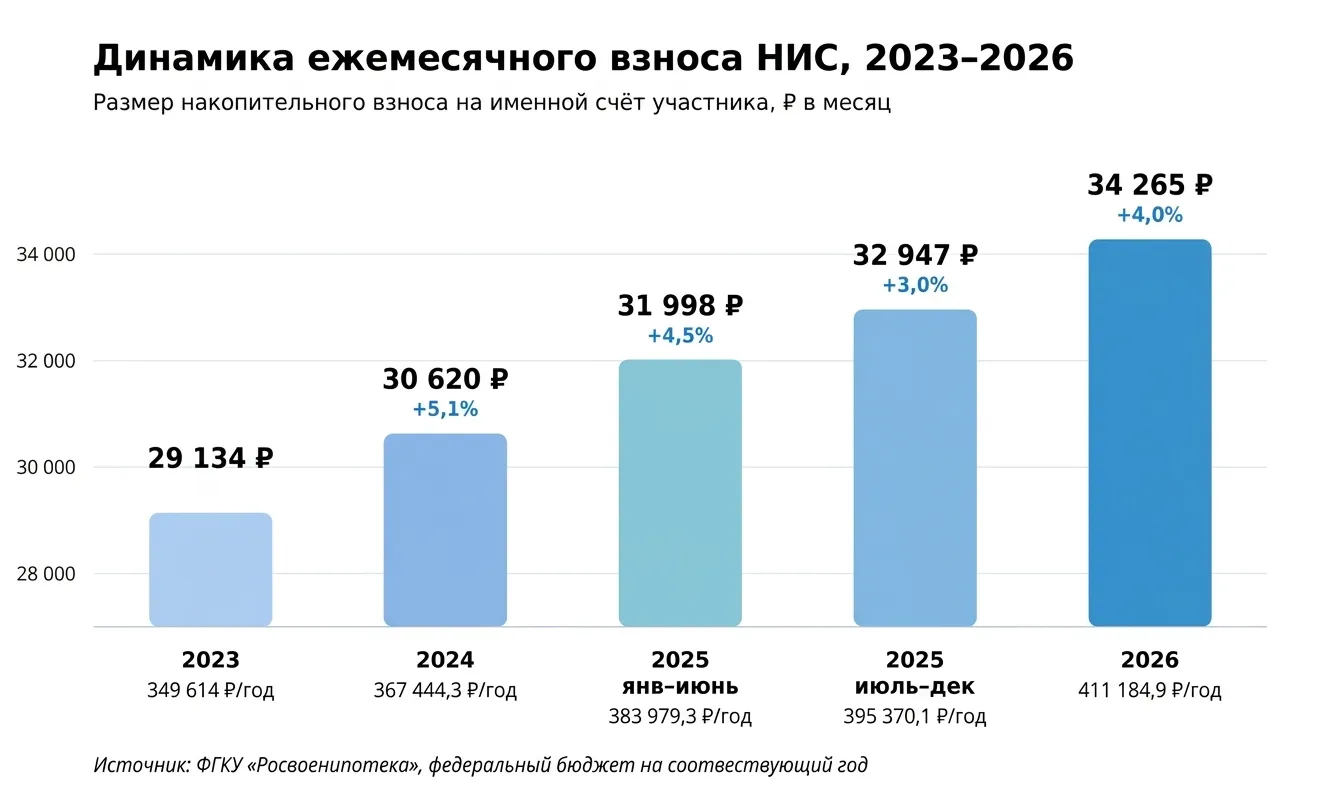
    Динамика ежемесячного взноса НИС, 2023–2026

    Как учитывать увеличение суммы взносов НИС при планировании покупки по программе военной ипотеки

    Приведу конкретный пример. Если участник НИС был включен в систему с начала 2024 года и планирует купить недвижимость в конце текущего года, учитываются все начисления за этот период: около 365 346 рублей за 2024 год, 383 979 рублей за 2025 год и 411 184 рублей за 2026 год. В сумме это уже примерно 1,16 млн рублей. Остальная часть стоимости жилья покрывается за счет ипотеки в банке, которую в период службы погашает государство.

    При этом на именной накопительный счет поступает не только размер накопительного взноса на одного участника, утвержденный государством, но и инвестиционный доход. Он начисляется ежеквартально и дополнительно увеличивает накопленную сумму средств участника НИС. Подробнее о том, как формируется инвестдоход, рассказал в отдельном материале.

    Если требуется увеличить бюджет покупки, можно добавить в счет первоначального платежа личные средства или использовать материнский капитал. Это позволяет выбрать более комфортный район, увеличить площадь приобретаемого жилья или сократить срок кредитования.

    Я также обращаю Ваше внимание на то, что важно сравнить предложения банков, работающих по программе военной ипотеки. На сегодняшний день программы военной ипотеки предлагают пять банков: ВТБ, Сбербанк, Промсвязьбанк, Банк Россия и Севергазбанк. При этом условия в этих финансовых организациях отличаются друг от друга. Условия на которые важно обращать внимание при выборе банка следующие: действующие программы (например, не все работают с семейной военной ипотекой), минимальные ставки, сроки, суммы и требования к заемщику. Именно поэтому перед оформлением я рекомендую рассмотреть несколько вариантов, как минимум 2, или обратиться к специалисту за консультацией.

    Часто задаваемые вопросы об индексации военной ипотеки в 2026 году

    Когда произошла индексация военной ипотеки в 2026 году?

    Увеличение суммы накопительного взноса произошло с 1 января 2026 года до 411 184,9 рублей. Ежемесячный взнос на именной накопительный счет участника НИС увеличился на 1 318 рублей и составляет 34 265 рублей в месяц, что на 4% выше предыдущего показателя.

    Для наглядности — динамика за последние годы:

    • 2023 год — 29 134 ₽ в месяц (349 614 в год);
    • 2024 год — 30 620 ₽ в месяц (367 444,3 в год) (+5,1%);
    • 2025 год (январь–июнь) — 31 998 ₽ в месяц (383 979,3 в год) (+4,5%);
    • 2025 год (июль–декабрь) — 32 947 ₽ в месяц (395 370,1 в год) (+3,0%);
    • 2026 год — 34 265 ₽ в месяц (411 184,9 в год) (+4,0%).

    Как часто пересматривается сумма средств, перечисляемых на именной счет военного в рамках накопительно-ипотечной системы?

    Пересмотр взносов проводится на ежегодной основе с учетом федерального бюджета и экономических условий. Однако на практике изменения могут происходить и чаще. Например, в 2025 году изменения произошли сначала в январе, а затем повторно в июле.


    Какой банк предлагает самую большую сумму по военной ипотеке?

    Однозначного лидера среди банков нет. Сумма максимально возможного займа зависит от нескольких факторов: программы, процентной ставки банка и срока ипотеки. Зачастую выгодные условия предлагает Промсвязьбанк. Однако итоговое значение может систематически меняться. Необходимо сравнивать несколько банковских предложений для определения наиболее выгодного варианта.


    Когда произойдет следующий перерасчет?

    Согласно статистике корректировка суммы взносов по военной ипотеке проводится раз в год. Но в 2026 году и на плановый период возможны дополнительные индексации, если потребуется выровнять сумму взносов с интенсивным ростом стоимости недвижимости, как это произошло в предыдущем году. Таким образом, следующий перерасчет может быть как в течение текущего года, так и в начале 2027 года.


    Как перечисляются средства участникам НИС: помесячно или одной суммой в год?

    Средства по НИС перечисляются участникам ежемесячно равными частями, формируя годовой накопительный взнос. В 2026 году эта сумма составляет 34 265 рублей.


    Как перерасчет ежегодных начислений влияет на досрочное погашение ипотеки?

    После ежегодного повышения суммы перечислений увеличивается ежемесячное поступление средств на ипотечный счет в банке. Если обновленная величина платежа превышает установленный по кредитному графику, разница направляется на досрочное погашение основного долга. За счет этого срок ипотечного кредита может существенно сократиться.


    На что влияет величина ежегодных начислений при увольнении военнослужащего?

    Поступления на именной счет участника госпрограммы влияют на сумму дополнительных выплат, которые положены военнослужащему при увольнении по льготным основаниям. Чем выше установленная сумма перечислений по НИС, тем больше может быть итоговый объем компенсационных выплат.


    Зависит ли сумма ежемесячного взноса НИС от звания или должности военного?

    Нет, утвержденная государством сумма применяется одинаково ко всем военнослужащим, являющимся участниками данной системы. Она не зависит от звания, должности или наличия особых наград.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

  • Военная ипотека при разводе супругов: условия, нюансы и судебная практика

    Военная ипотека при разводе супругов: условия, нюансы и судебная практика

    Как делится при разводе имущество, которое было приобретено в рамках господдержки для военнослужащих — этот вопрос является одним из сложных. На первый взгляд может показаться, что все просто: ведь квартира оформлена по НИС, средства перечисляет государство, значит и делить нечего. Однако, судебная практика показывает различные варианты исхода данной ситуации.

    Меня зовут Андрей Герлинг, и я являюсь ведущим экспертом в вопросах недвижимости и жилищного кредитования для военнослужащих. Я зачастую сопровождаю ситуации, где военный оказывается в юридически уязвимой позиции именно из-за недопонимания правового статуса недвижимости.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Суть военной ипотеки и статус жилья, приобретенного по НИС

    Военная ипотека – специальный государственный механизм жилищного обеспечения, который действует в рамках накопительно-ипотечной системы (НИС). 

    Если говорить простыми словами, военнослужащий может стать участником НИС, в рамках которой государство ежемесячно перечисляет взносы на его именной счет, предоставляя право взять квартиру или дом в ипотеку с использованием этих накоплений. Формально, кредитные обязательства оформляются на военнослужащего, однако выплаты по кредиту в рамках военной ипотеки производятся за счет средств государства.

    Важно понимать: военная ипотека — это не классическая банковская услуга, где супруги принимают совместное решение о кредите. Здесь ключевую роль играет статус военного и его участие в системе НИС. При этом в период брака данное жилье фактически используется семьей, что и становится причиной споров при бракоразводном процессе.

    Отдельное внимание следует уделить статусу недвижимости. Документально объект оформляется на военнослужащего. Однако вопрос о том, считается ли он общим имуществом супругов, требует детального правового анализа.

    Делятся ли обязательства по военной ипотеке между супругами при разводе

    Многие задаются вопросом: делится ли военная ипотека между экс-супругами, если квартира приобретена в период официального супружества? В первую очередь, здесь важно четко понимать: 

    • Делиться может не сама программа военной ипотеки, а лишь имущественные права в отношении конкретной квартиры.
    • Законное основание на оформление ипотеки по госпрограмме принадлежит исключительно военнослужащему. 

    Жена/муж не становится полноправным участником НИС автоматически и не имеет необходимых привилегий на государственные выплаты. Поэтому раздел военной ипотеки как такового механизма невозможен. Но если квартира была приобретена в период совместной жизни, при расторжении брака между партнерами может возникнуть спор о владении, либо о компенсации.

    Раздел квартиры по военной ипотеке при разводе супругов

    Считается ли военная ипотека совместно нажитым имуществом в браке

    Отвечая на данный вопрос, важно разделять два понятия: сам кредитный механизм и квартиру, приобретенную по военной ипотеке. Как я уже писал ранее, участником НИС является исключительно военнослужащий, и право на целевой жилищный займ возникает у него персонально. Однако, если приобретение квартиры произошло в период официального супружества, автоматически возникают правовые разногласия.

    Согласно статье 34 семейного кодекса РФ имущество, приобретенное в браке, признается совместно нажитым имуществом. Рассматривая ситуацию с покупкой недвижимости в формате с военной ипотекой источником средств выступает государство, а не совместный доход семьи.

    Позиция Верховного Суда РФ

    В 2017 году Верховный суд РФ вынес определение №58-КГ16-25 от 24.01.2017, где указал, что если жилье приобретено во время брака за счет участия одного из супругов в НИС, то оно является их совместной собственностью и подлежит разделу. В 2023–2026 годах суды регулярно ссылаются на эту позицию как базовую.

    Кому принадлежит квартира, купленная по программе военной ипотеки

    Официально собственником квартиры выступает военнослужащий, так как именно он является участником НИС, и на него оформляется договор ЦЖЗ и кредит. Однако, сам факт регистрации права собственности не означает автоматического исключения второго супруга из числа возможных претендентов при разводе.

    При предоставлении накоплений и целевого займа военному учитываются также интересы членов семьи. Именно поэтому судебная практика по разделу имущества показывает, что данное жилье зачастую относится к совместно нажитому имуществу.

    Полное основание для требования компенсации или определения доли второго супруга возникает в случаях, когда дополнительно вносились собственные средства супругов (например, материнский капитал). Или происходило досрочное погашение задолженности за счет семейных доходов.

    Я всегда рекомендую рассматривать вопрос не абстрактно, а через финансовую модель сделки. Источник средств и доказательная база, которую стороны представят на суде, будут считаться основополагающими фактами при вынесении решения.

    Что делать, если ипотека оформлена до брака или в гражданском браке

    Если квартира оформлена в ипотеку до брака, то она не считается совместно нажитым имуществом и не делится между супругами. Но если супруг помогал оплачивать ипотеку, то он вправе обратиться в суд с иском о взыскании денежных средств. 

    В качестве доказательств вложения собственных средств используются:

    • банковские выписки;
    • расписки;
    • квитанции о внесении денежных средств. 

    Права жены с детьми при разделе имущества

    При наличии детей суд учитывает интересы несовершеннолетних, чтобы обеспечить их необходимыми для жизни условиями проживания. Это прописано в п.2 статьи 39 семейного кодекса РФ. 

    Постараюсь объяснить Вам более понятно, что именно и как влияет на раздел квартиры, купленной по военной ипотеке с детьми. Если квартира приобретена в браке и фактически используется семьей, суд вправе выделить большую долю жилья тому родителю, с которым остается ребенок, независимо от того, кто является участником госпрограммы. При этом обязательства по целевому жилищному займу и ипотеке сохраняются за военнослужащим как участником НИС.

    Компенсация вместо доли: судебная практика по разделу квартиры по военной ипотеке

    При решении жилищных вопросов суд учитывает:

    • Интересы каждой из сторон;
    • Наличие несовершеннолетних детей;
    • Реальную возможность пользования объектом. 

    Зачастую принимается решение о назначении денежной компенсации в пределах той части, которая была оплачена общими средствами в период брака. 

    Если собственных средств на покупку квартиры не было использовано, то есть жилье приобретено исключительно за счет средств НИС, ситуация все равно не уводит Вас от раздела. В большинстве решений судов такая недвижимость рассматривается как совместно нажитое имущество партнеров.

    На практике это означает следующее: при расторжении брака суд признает квартиру общей собственностью, и каждый супруг вправе требовать равную долю. Но из‑за специфики целевого финансирования фактически квартира остается в собственности одного из супругов, а второй может получить компенсацию стоимости за свою долю. Такой подход широко применяется в современной судебной практике, поскольку деление объекта в натуре (особенно при ипотечном обременении) затруднено, и компенсация зачастую является наиболее справедливым решением.

    Судебная практика по разделу квартиры по военной ипотеке

    Срок исковой давности и возможность раздела после расторжения брака

    Вы вправе подать иск на раздел имущества супругов, включая квартиру, приобретенную через военную ипотеку во время брака, не позднее трех лет с момента получения официального свидетельства о разводе. На практике это значит, что даже через несколько лет после расторжения брака бывший супруг, не являющийся военнослужащим, может подать заявление в судебный орган с просьбой о делении собственности. Данный срок регламентируется гражданским законодательством и утвержденными нормами о сроке исковой давности.

    Раздел жилья после снятия обременения с военной ипотеки

    После полного погашения долга и снятия обременения квартирой можно полностью распоряжаться самостоятельно на свое усмотрение. На практике раздел жилья после снятия обременения возможен несколькими способами:

    • Выделение части квартиры в натуре.
    • Назначение денежной компенсации.
    • Продажа недвижимости и раздел вырученных средств.

    В итоге раздел оформляется так, чтобы обе стороны получили справедливую долю. При этом учитываются интересы детей и обеспечивается их защита.

    Добровольный раздел

    В том случае, если к моменту развода ипотека полностью погашена, бывшие супруги могут делить квартиру так, как посчитают нужным. 

    Если же ипотека еще не выплачена, то бывшим супругам нужно составить соглашение и заверить его у нотариуса, чтобы оно защищало права обеих сторон. В соглашении необходимо указать, как будет разделена квартира и прописать все, связанные с этим, финансовые обязательства. Также обязательно нужно сделать оценку стоимости недвижимости, чтобы определить доли для каждого из супругов. 

    Будут ли поправки в законодательстве

    Многие военнослужащие ждут, что будет новая законодательная база для решения вопроса о делении квартиры, купленной по военной ипотеке. Но пока Госдума такие вопросы не рассматривала.

    Частые вопросы

    Должен ли бывший супруг оплачивать ипотеку после развода, если кредит еще действует?

    Кредит за жилье погашается за счет средств НИС. Фактически долг по ипотеке за военнослужащего в период службы вносит государство. В прямом смысле сама военная ипотека между экс-супругами разделу не подлежит. Таким образом, финансовая ответственность по погашению задолженности остается за государством согласно условиям программы.


    Можно ли продать квартиру по военной ипотеке после развода?

    Продажа квартиры, приобретенной с использованием военной ипотеки, возможна только после снятия обременения. До полного погашения задолженности жилье находится в залоге у банка и Росвоенипотеки.


    Можно ли отказаться от доли в квартире по военной ипотеке в пользу бывшего супруга?

    Да, отказ от доли возможен, но только через юридически оформленное соглашение после снятия обременения. Оно должно быть заверено нотариально.


    Влияет ли наличие брачного договора на раздел военной ипотеки?

    Да, официально заключенное супружеское соглашение может существенно изменить порядок рассмотрения дела. Если в брачном договоре указано, что жилье принадлежит военнослужащему, супруг(а) не сможет рассчитывать на раздел.


    Можно ли одновременно подать на развод и раздел квартиры?

    Да, суд может рассматривать в рамках одного дела сразу два направления: развод и дележ имущества. Это ускоряет процесс и позволяет сразу определить права каждого супруга на квартиру, доли и компенсации.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

  • Семейная военная ипотека по льготной ставке 6%

    Семейная военная ипотека по льготной ставке 6%

    Семейная военная ипотека — это финансовый инструмент, о котором многие военнослужащие слышали, но до конца не разбираются в том, как он работает на практике. Ко мне часто обращаются семьи военных с одним и тем же вопросом: можно ли снизить ставку до 6 процентов и действительно ли совместимы возможности НИС с господдержкой? Отвечаю честно — да, это возможно при условии, что Вы подходите под критерии программы «семейная ипотека для военнослужащих» и правильно выстроите поэтапный процесс оформления.

    Меня зовут Андрей Герлинг, и я являюсь ведущим экспертом в вопросах недвижимости и жилищного кредитования для военнослужащих. Я регулярно сопровождаю сделки, где оформляется семейная ипотека по льготной ставке для участников накопительно-ипотечной системы. Мой многолетний опыт работы помог выявить, что ключевая сложность заключается не в подаче заявки, а в выборе правильной стратегии. Именно поэтому в данной статье я попытаюсь разобрать для Вас информацию о том: кому доступна ипотечная программа, какие требования предъявляются к заемщику и на что необходимо обратить внимание прежде всего, чтобы программа действительно стала для вашей семьи выгодным решением, а не источником дополнительных сложностей.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.

    Что такое семейная военная ипотека и можно ли ее оформить?

    Семейная ипотека для военнослужащих — это специализированный формат господдержки, при котором военный может приобрести жилую недвижимость на льготных условиях. По сути, это сочетание механизма накопительно-ипотечной системы и программы семейной ипотеки, позволяющее снизить процентную ставку до 6 процентов.

    Простыми словами, если вы участник НИС и соответствуете требованиям программы для семей с детьми, государство оплачивает взносы по кредиту в период службы, а банк предоставляет ипотеку по сниженной ставке. В результате, при том же сроке кредита Вы получаете больший лимит на покупку недвижимости.

    Кто может получить семейную военную ипотеку: условия и требования

    Если вы являетесь участником накопительно-ипотечной системы, имеющим детей и официально зарегистрированные отношения, у вас есть возможность оформить семейную военную ипотеку. Для этого также необходимо:

    • Быть гражданином РФ
    • Быть участником накопительно-ипотечной системы
    • Служить по контракту
    • Соответствовать возрастным требованиям (женщины до 45 лет, мужчины до 50 лет, но не моложе 21 года)
    • Есть один ребенок младше 7 лет, двое несовершеннолетних детей или есть ребенок-инвалид
    • Иметь положительную кредитную историю

    Для оформления также потребуется следующий пакет документов:

    • Свидетельство участника НИС
    • Паспорт
    • Свидетельства о рождении детей
    • Свидетельство о браке

    Сколько дают по семейной военной ипотеке: сумма, ставка и первоначальный взнос

    При оформлении семейной военной ипотеки сумма кредита зависит от нескольких факторов: возраста военнослужащего, размера ежемесячных взносов по НИС и условий конкретного банка. Максимально доступная сумма в различных финансовых организациях колеблется. Однако, в среднем в 2025 году ее значение может достигать 5,4 млн рублей. Ставка, в свою очередь, фиксированная — 6 процентов.

    Первоначальный взнос платить не требуется, если суммы накоплений по НИС достаточно по условиям банка. Если накопительных средств недостаточно или Вы желаете увеличить бюджет для приобретения более просторного варианта жилья, Вы можете внести собственные средства или материнский капитал.

    Какое жилье можно купить по программе?

    Ипотечный кредит подходит для приобретения:

    • Строящегося жилья от застройщика (новостройки)
    • Готового жилья от застройщика
    • Дома с земельным участком от юридического лица или ИП

    Основное условие к объекту — он должен быть аккредитован в банке и согласован Росвоенипотекой. Только при соблюдении данных условий недвижимость будет одобрена для оформления кредита по программе НИС.

    Как оформить военную ипотеку как семейную: пошаговая инструкция

    Шаг 1. Получение свидетельства НИС
    Обратитесь к ответственному по НИС в вашей воинской части для написания рапорта на командира части. Ответственный по НИС подготавливает и отправляет все необходимые сведения в соответствующие инстанции для дальнейшей передачи в Росвоенипотеку. В ведомстве выписывают свидетельство НИС и отправляют оригинал обратно в воинскую часть. Электронный формат будет доступен на официальном сайте Росвоенипотеки, где военнослужащий сможет самостоятельно его скачать и воспользоваться по назначению.

    Шаг 2. Подача заявки в банк и получение одобрения
    Вы подаете заявку в банк и получаете предварительное одобрение на точную сумму, которую готова предоставить финорганизация. После этого Вы складываете одобренный лимит с накоплениями на именном счете и при необходимости также добавляете собственные средства или материнский капитал. Данный этап крайне важен для определения итогового бюджета покупки.

    Шаг 3. Выбор недвижимости
    Когда Вы точно определили свой бюджет, Вы можете перейти к выбору недвижимости. В рамках данной программы кредитования допускаются к покупке только объекты от юридического лица:

    • Квартира в строящемся доме от застройщика
    • Готовая квартира от застройщика (если дом сдан, но объект все еще находится на балансе юр. лица)
    • Жилой дом с земельным участком, если в качестве продавца выступает ИП или юридическое лицо

    Шаг 4. Бронирование объекта и согласование условий сделки с банком
    После выбора квартиры или дома вы бронируете объект у застройщика. Далее организуется взаимодействие между банком и строительной компанией. Застройщик должен подготовить и направить документы по объекту в выбранную финансовую организацию для согласования дальнейшей сделки.

    Шаг 5. Подписание кредитного договора и договора ЦЖЗ
    После согласования новостройки с банком, Вам необходимо подписать кредитный договор и договор целевого жилищного займа (ЦЖЗ), связанный с вашими накоплениями в Росвоенипотеке.

    Шаг 6. Согласование в Росвоенипотеке
    Банк подготавливает и формирует полный пакет документов для дальнейшей отправки и согласования с Росвоенипотекой. На данном этапе принимается решение о выделении средств с вашего личного именного счета и дальнейшем перечислении ежемесячных взносов по ипотеке.

    Шаг 7. Регистрация сделки
    После согласования Росвоенипотекой подписанный договор ЦЖЗ возвращается в банк. Далее подписывается договор долевого участия (ДДУ) и подаются документы на государственную регистрацию сделки.

    Шаг 8. Выдача кредита и перечисление денежных средств
    После согласования документов в РВИ, накопления НИС приходят на счет в банк. После регистрации ДДУ они перечисляются вместе с кредитными средствами на эскроу-счет. Деньги хранятся там до момента сдачи новостройки.

    Шаг 9. Приемка жилья и подписание акта приема-передачи
    После ввода дома в эксплуатацию Вас пригласят на приемку жилья, где Вы подпишите акт приема-передачи и получите заветные ключи.

    Рефинансирование действующей ипотеки по семейной военной программе

    Если у Вас уже есть ипотека, вы можете воспользоваться рефинансированием военной ипотеки и улучшить текущие условия кредитования. Обращаю Ваше внимание на то, что сделать это можно только при условии, что объект изначально был приобретен у застройщика или другого юридического лица. Если жилье приобреталось на вторичном рынке у физического лица, перейти на семейную программу нельзя.

    При соблюдении базового критерия для рефинансирования, Вы можете оформить новый финансовый продукт с льготной ставкой 6%, за счет чего существенно сократить срок кредитования и уменьшить общую сумму переплаты банку. Иными словами, долг перед банком будет закрыт гораздо быстрее.

    Также существует еще один существенный плюс рефинансирования по данной программе: после полного погашения кредитной задолженности Росвоенипотека прекращает перечислять средства банку, и взносы снова начинают накапливаться на вашем лицевом счете НИС. В дальнейшем Вы сможете повторно использовать накопления для покупки нового жилья.

    Можно ли использовать материнский капитал в семейной военной ипотеке?

    Меня часто спрашивают, можно ли воспользоваться программой при использовании материнского капитала. Ответ однозначно да, можно, но важно понимать, что предусмотрено только два варианта использования данных финансовых средств.

    Если вы являетесь гражданами РФ и имеете сертификат, Вы вправе направить денежные средства на первоначальный взнос или частичное досрочное погашение кредита. В первом случае, использование материнского капитала позволяет существенно увеличить бюджет покупки. Второй способ позволяет уменьшить сумму задолженности и сократить срок ипотеки.

    Обращаю Ваше внимание на то, что право на маткапитал возникает у семей, в которых с 1 января 2007 года родился или был усыновлен второй и последующий ребенок, а с 1 января 2020 года — уже при рождении первого ребенка.

    В каких банках можно оформить семейную военную ипотеку?

    На сегодняшний день с Росвоенипотекой сотрудничают пять финансовых организаций. Однако оформить семейную военную ипотеку можно только в трех из них:

    • Промсвязьбанк
    • Банк Россия
    • Севергазбанк

    Я всегда рекомендую не ограничиваться одним вариантом и подать заявку минимум в два банка. При одинаковой ставке в 6% годовых расчетный срок кредита может отличаться, а значит изменится и Ваш итоговый бюджет на покупку жилья.

    Плюсы и минусы семейной военной ипотеки

    Преимущества:

    • Возможность оформить военную ипотеку по льготной ставке 6 % годовых в рамках господдержки.
    • Государство перечисляет средства по НИС и погашает кредитную задолженность за военнослужащего в пределах установленного взноса.
    • Программа адаптирована под семьи с детьми и помогает решить жилищный вопрос без обязательного привлечения собственных средств.

    Недостатки:

    • Длительный период согласования (1-2 месяца).
    • К недвижимости и документам предъявляются строгие критерии.
    • До полного погашения кредита жилье находится в обременении банка и Росвоенипотеки.

    Часто задаваемые вопросы о семейной военной ипотеке

    Может ли семейная военная ипотека быть оформлена, если ребенок родился после получения кредита?

    Да, в случае рождения ребенка Вы можете рефинансировать текущий кредит в рамках данной программы, но только если изначально жилье приобреталось у юридического лица. Для этого необходимо обратиться в банк, который работает с программой семейной военной ипотеки, и подать заявку на рефинансирование.


    Как семейная военная ипотека влияет на право получения других льготных программ?

    Если Вы уже оформили ипотеку по господдержке, повторно воспользоваться другой программой по льготе (например, сельская ипотека) не получится.


    Будет ли семейная военная ипотека с господдержкой продлена?

    На данный момент льготная ипотека для семей с детьми действительна для оформления до конца 2030 года. Информацию о возможном продлении Правительство РФ не уточняет.


    Правда ли, что семейная военная ипотека дороже стандартной?

    Нет, это не так. Семейная военная ипотека выгоднее базовой: ставка составляет 6% годовых против рыночной (базовой) ставки, которая значительно выше, а расходы на оформление зачастую даже ниже.


    В скольких банках можно одновременно подать заявку на семейную военную ипотеку?

    Ограничений по количеству обращений в финансовые организации как таковых нет. Я рекомендую подать заявки минимум в два банка. Это позволит сравнить одобренные суммы и выбрать наиболее выгодный вариант конкретно в Вашем случае.


    Возможно ли оформить две семейные ипотеки на одну семью?

    На сегодняшний день действует правило «одна льготная ипотека на семью». Это означает, что Вы можете оформить ипотеку в рамках программы жилищного обеспечения военнослужащих и их семей повторно только после полного погашения предыдущего кредита и при возникновении нового основания для участия в программе (например, рождения еще одного ребенка). Одновременно воспользоваться двумя семейными ипотеками для военнослужащих нельзя.


    Распространяется ли госпрограмма субсидирования на военную ипотеку при покупке вторичного жилья?

    Нет, Вы не можете приобрести жилье на вторичном рынке в рамках жилищной программы ипотеки по ставке 6%. Льгота распространяется только на новостройки от юридических лиц, готовые квартиры от застройщика или дом с земельным участком, если продавцом также выступает ИП или юридическое лицо.


    📢 Вступайте в мой телеграм-канал Андрей Герлинг | Военная ипотека и канал в MAX. Там много актуальной и полезной информации о военной ипотеке.